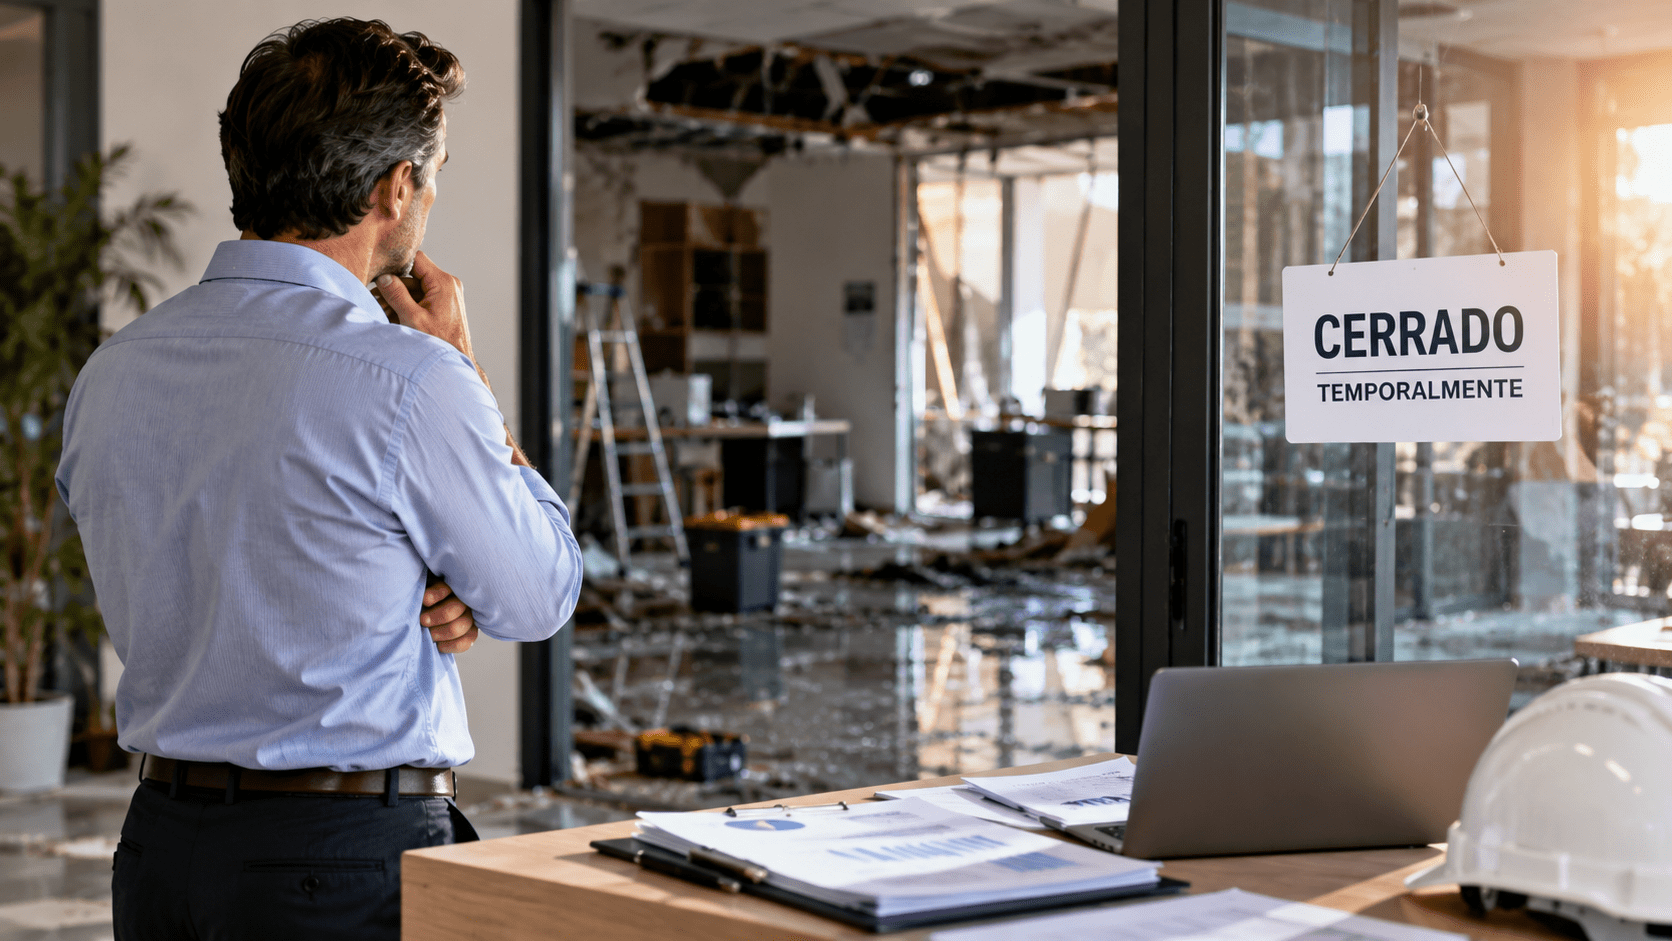
Cierre temporal por siniestro. Respuesta breve: Si tu empresa afronta este tipo de situación, puede perder ventas mientras mantiene gastos como alquileres o determinados costes de personal. El seguro de daños materiales no cubre por sí solo ese perjuicio: debes comprobar si tienes contratada la pérdida de beneficios o paralización de actividad y si la causa está asegurada. La posible indemnización dependerá de la pérdida acreditada, la modalidad contratada, las franquicias, los límites y el periodo de indemnización.
Índice
- Qué puede cubrir el seguro
- Cuándo responde y qué límites tiene
- Ejemplo: veinte días de cierre por incendio
- Qué hacer tras el siniestro
- Cuándo puede intervenir el Consorcio
- Cómo controlar la recuperación
- Errores frecuentes
- Preguntas frecuentes
Cierre temporal por siniestro: ¿qué puede cubrir el seguro?
Un incendio en un taller plantea dos problemas distintos: reparar los equipos dañados y afrontar las consecuencias de no poder trabajar. Tener asegurado el primero no significa que el segundo también lo esté.
La cobertura de daños materiales atiende los bienes afectados dentro de sus condiciones. El seguro de pérdida de beneficios, también denominado seguro de lucro cesante o interrupción de negocio, puede cubrir la pérdida económica derivada de la interrupción o reducción de la actividad como consecuencia de un siniestro cubierto, dentro de los límites y condiciones establecidos en la póliza. Puedes consultar esta equivalencia en el Diccionario de Seguros de Fundación MAPFRE.
Según la modalidad contratada, pueden contemplarse gastos permanentes asegurados, el beneficio bruto definido en la póliza o una indemnización diaria sujeta a condiciones. Los gastos extraordinarios para reducir la paralización, como alquilar maquinaria, también necesitan encajar en la garantía y sus límites.
No son partidas que debas sumar automáticamente. Si la fórmula de beneficio bruto ya incluye determinados gastos fijos, añadirlos otra vez duplicaría la pérdida.
Para empezar a revisar tu protección, consulta la solución de daños materiales y pérdida de beneficio de Peris.
¿Cuándo responde la pérdida de beneficios y qué debes revisar?
La primera pregunta no es cuánto has dejado de facturar, sino qué ha provocado la interrupción y qué garantiza tu contrato. En las coberturas habituales vinculadas a daños materiales, la paralización debe derivar de un daño cubierto. No basta con que el negocio haya cerrado.
Los cierres administrativos, la falta de suministro o el siniestro de un proveedor requieren revisar garantías específicas; no deben darse por incluidos. Si el origen es digital, hay que analizar la cobertura correspondiente de ciberriesgos, sin asumir que una póliza de daños físicos responderá igual.
Franquicia temporal y periodo de indemnización: no son lo mismo
La franquicia temporal determina qué periodo inicial de interrupción queda a cargo de la empresa, según lo establecido en la póliza. Es importante comprobar si se aplica como un periodo de espera o como un tiempo que se descuenta de la indemnización, así como desde cuándo comienza a computarse.
El periodo máximo de indemnización limita el tiempo durante el que pueden indemnizarse las pérdidas conforme al contrato. No equivale al plazo que tiene la aseguradora para pagar ni necesariamente termina al reparar una máquina: la recuperación del negocio puede tardar más, según la cobertura.
Revisa también capitales, sublímites, exclusiones y base de cálculo. Para estimar el tiempo necesario, cuenta con suministro de repuestos, obras, permisos, pruebas y recuperación comercial. Este análisis forma parte de la gerencia de riesgos de la empresa.
Ejemplo de cierre temporal por siniestro: veinte días tras un incendio
Supuesto ficticio y simplificado: una pequeña fábrica interrumpe su actividad durante veinte días. Preveía vender 4.000 euros diarios y habría soportado 2.400 euros diarios de costes variables que finalmente evita al no producir.
La diferencia orientativa es de 1.600 euros diarios (4.000 euros de ventas previstas menos 2.400 euros de costes variables evitados). Durante veinte días, la pérdida económica estimada sería de 32.000 euros, frente a los 80.000 euros de facturación que la empresa esperaba obtener.
Si, exclusivamente para este ejemplo, la póliza descontara íntegramente los tres primeros días, la base orientativa restante sería de 27.200 euros: 17 × 1.600. Se presupone una pérdida uniforme y días computados con el mismo criterio.
Esto no es una indemnización prometida ni la fórmula universal del seguro. Habría que aplicar la definición contractual del margen, considerar ventas recuperadas o trasladadas a otro centro y comprobar límites, infraseguro y demás ajustes. Los daños en maquinaria se valorarían por separado.
En actividades de industria y fabricación, distinguir reparación y recuperación comercial resulta especialmente útil para construir el escenario de parada.
¿Qué hacer ante un cierre temporal por siniestro?
En tres pasos: protege a las personas y limita los daños; comunica el incidente y conserva pruebas; documenta las pérdidas y organiza la recuperación.
- Asegura la zona. Sigue las indicaciones de emergencias y no accedas a instalaciones peligrosas para recuperar documentos o equipos.
- Comunica el siniestro. Notifica cuanto antes lo ocurrido a tu corredor o aseguradora, siguiendo el procedimiento establecido en la póliza. Conserva el justificante de comunicación y el número de expediente, cuando esté disponible.
- Reúne el contrato completo. Localiza condiciones particulares, generales, suplementos y recibos; no te quedes solo con el resumen comercial.
- Documenta daños y fechas. Guarda fotografías tomadas con seguridad, informes técnicos, inventarios y el registro de inicio de la interrupción.
- Reduce las consecuencias. Adopta medidas urgentes razonables y documenta su necesidad. Coordina las reparaciones no urgentes y la retirada de bienes con el perito, sin retrasar actuaciones de seguridad.
- Separa los costes. Registra reparaciones, gastos permanentes y gastos extraordinarios en partidas distintas, con facturas y justificantes.
- Acredita la actividad perdida. Prepara ventas históricas, pedidos cancelados, estacionalidad, costes evitados y ventas recuperadas. Compara con un escenario razonable sin siniestro.
- Planifica la reapertura. Asigna responsables, fechas y alternativas operativas. Actualiza semanalmente la previsión de tesorería y el expediente.
En España, el artículo 16 de la Ley de Contrato de Seguro establece, con carácter general, un máximo de siete días desde que se conoce el siniestro para comunicarlo, salvo plazo contractual más amplio. Es preferible avisar cuanto antes, sin esperar a calcular toda la pérdida.
¿Y si el cierre se debe a una inundación extraordinaria?
El Consorcio de Compensación de Seguros puede intervenir cuando la inundación tenga la consideración de riesgo extraordinario cubierto y se cumplan los requisitos del seguro. Sin embargo, su intervención no implica que cualquier paralización de actividad esté automáticamente indemnizada.
Para la pérdida de beneficios exige, entre otras condiciones, que exista cobertura en una póliza con el recargo correspondiente y que la pérdida derive de daños directos en bienes asegurados propios o a disposición del asegurado. No basta con que el proveedor haya sufrido daños y deje de suministrar.
Comprueba los requisitos en la guía oficial del Consorcio y coordina la tramitación con tu corredor.
¿Cómo controlar la recuperación tras un cierre temporal por siniestro?
Este cuadro sirve para gestionar la parada. Sus umbrales son propuestas internas orientativas: no son condiciones legales, criterios de la aseguradora ni garantías de indemnización.
| Indicador | Cómo medirlo | Referencia orientativa |
|---|---|---|
| Tiempo de comunicación | Horas entre conocimiento del siniestro y aviso acreditado. | Objetivo interno: comunicar en el mismo día cuando sea posible. |
| Margen económico perdido | Estimación ajustada de actividad perdida menos costes evitados. | Actualizar cada semana y justificar las diferencias. |
| Autonomía de tesorería | Liquidez disponible dividida entre salida neta diaria prevista. | Alerta si no cubre el tiempo estimado hasta recuperar cobros. |
| Tiempo de recuperación | Días previstos hasta recuperar el nivel de actividad, frente al periodo cubierto. | Alerta si la previsión rebasa el periodo máximo contratado. |
| Importes documentados | Importes reclamados con soporte dividido entre total reclamado. | Objetivo: 100 % con evidencia o explicación trazable. |
| Actividad recuperada | Ventas reales frente a ventas esperadas ajustadas por estacionalidad. | Referencia interna: al menos 90 % durante dos semanas; adaptar al negocio. |
¿Qué errores conviene evitar?
Dar por cubierta cualquier interrupción, reclamar toda la facturación como beneficio, sumar dos veces los gastos fijos o estimar la recuperación solo por el plazo de reparación puede distorsionar la reclamación.
Tampoco conviene asumir un cobro inmediato para cuadrar la tesorería. Conserva pruebas de las medidas adoptadas y explica por qué fueron necesarias. Antes del siguiente vencimiento, utiliza esta guía de revisión del seguro de empresa para incorporar lo aprendido.
Preguntas frecuentes sobre el cierre temporal por siniestro
¿El seguro multirriesgo cubre siempre la paralización?
No. Debes comprobar que la garantía esté contratada y que la causa, las pérdidas y la duración encajen en sus condiciones.
¿Puede cubrir una paralización parcial?
Sí, cuando lo contemple la póliza. Mantener parte de la actividad no excluye necesariamente la cobertura, pero afecta a la pérdida acreditable.
¿Pueden incluirse nóminas y alquileres?
Pueden contemplarse como gastos permanentes asegurados si continúan soportándose y encajan en la modalidad contratada. No deben duplicarse si ya están incluidos en el margen reclamado.
¿Se indemniza toda la facturación que no he conseguido?
No necesariamente. Hay que aplicar la fórmula de la póliza y considerar costes evitados, actividad recuperada, franquicias y límites.
¿Qué pasa si la empresa tarda más en recuperarse de lo previsto?
El periodo máximo contratado puede limitar la cobertura aunque persistan pérdidas. Por eso conviene estimar recuperación operativa y comercial, no solo reparación.
¿Cubre el cierre sin daños físicos en mi local?
No debe presumirse. Puede requerir una garantía específica, como determinadas coberturas de ciberriesgo, proveedores o suministros, con sus propios requisitos.
¿Puedo alquilar equipos para seguir trabajando?
Valora esa alternativa y documenta su coste y utilidad. Confirma con aseguradora y corredor si el gasto encaja en la cobertura y si requiere autorización previa.
¿Qué documentación necesito para solicitar una revisión?
La póliza completa, recibos, descripción de la actividad, facturación, gastos permanentes, equipos o proveedores críticos y una estimación del tiempo necesario para recuperarte.
Revisa qué ocurriría antes de tener que cerrar
En una frase: asegurar la reparación del negocio y asegurar su recuperación económica son dos necesidades distintas.
Solicita a Peris una revisión de tu cobertura de pérdida de beneficios. La revisión debe relacionar las causas aseguradas, los gastos que continuarían, las franquicias y el tiempo necesario para recuperar tu actividad.
Riesgos y límites: este contenido es informativo y no sustituye el análisis de la póliza ni el asesoramiento profesional. No acredita cobertura para un caso concreto. Las cuestiones laborales, contractuales y fiscales del cierre requieren una revisión específica.